
Wer in diesen Monaten Wohngebäudebestände betreut, braucht starke Nerven. Die Sparte ist seit Jahren das Sorgenkind der Sachversicherer. Inzwischen ziehen die Gesellschaften Konsequenzen.
Die Continentale hat sich aus dem Maklerneugeschäft zurückgezogen. Die Gothaer hat ihre Bestände saniert und Makler mit Kündigungen konfrontiert. Andere Versicherer kündigen nach Vorschäden ohne jedes Sanierungsangebot oder verlangen kräftige Zuschläge. Und wer ausschreibt, merkt schnell: Die Zahl der Gesellschaften, die überhaupt noch mitbieten, ist überschaubar.
Gleichzeitig kennt der Anpassungsfaktor nur eine Richtung. Zum 1. Januar 2026 ist er um gut vier Prozent auf 27,63 gestiegen. Vor zehn Jahren lag er noch bei rund 17. Die Kunden spüren das in der Beitragsrechnung. Was sie nicht spüren, ist das Risiko, das in vielen Verträgen schlummert.
Die stille Haftungsfalle im Bestand
Oliver Brüß
PolicenTransfer
Ich meine die Versicherungssumme. Genauer: den Wert 1914, der in unzähligen Altverträgen irgendwann eingetragen und seitdem nie wieder angefasst wurde. Seitdem ist das Dachgeschoss ausgebaut worden, auf dem Dach liegt eine Photovoltaikanlage, im Keller steht die Wärmepumpe, die Garage ist dazugekommen. Der gleitende Neuwert passt die Summe an die Baupreise an. An das Gebäude passt er sie nicht an.
Kommt es zum Schaden und besteht kein Unterversicherungsverzicht, kürzt der Versicherer nach § 75 VVG. Und zwar nicht nur beim Totalschaden, sondern anteilig bei jedem Teilschaden. Der Kunde bleibt auf der Differenz sitzen.
Dann stellt sich schnell die Frage, wer dafür geradesteht. Und die Antwort ist für unseren Berufsstand unbequem. Der Makler ist Sachwalter seines Kunden. Wer einen Vertrag oder einen ganzen Bestand übernimmt und die Summe ungeprüft weiterlaufen lässt, muss sich im Ernstfall ein Beratungs- und Dokumentationsverschulden vorhalten lassen. Der Kürzungsbetrag landet dann bei der eigenen Vermögensschadenhaftpflicht.
Unser Werkzeug: Der Wert 1914 auf einen Blick
Genau deshalb haben wir bei PolicenTransfer einen Wertermittlungsrechner gebaut, den jeder Makler kostenlos nutzen kann. Er ist bewusst praxisnah gehalten und deckt die drei Situationen ab, die im Alltag tatsächlich vorkommen.
- Neuermittlung nach der Wohnflächen-Methode. Gebäudetyp, Bauartklasse, Ausstattungsstandard, Vollgeschosse, Wohnfläche, Keller, Dachausbau, Garagen und die moderne Zusatzausstattung von der PV-Anlage bis zum Kamin. Am Ende steht der Wert 1914 mit nachvollziehbarer Herleitung.
- Umrechner in drei Richtungen. Von den Baukosten zum Wert 1914, vom Wert 1914 im Versicherungsschein zum heutigen Neuwert in Euro und über den umbauten Raum nach DIN 277.
- Unterversicherungs-Radar. Für mich das eigentliche Herzstück. Es stellt die Summe aus dem Altvertrag dem tatsächlich erforderlichen Wert gegenüber und rechnet einen Schaden durch.
Ein Rechenbeispiel, das weh tut
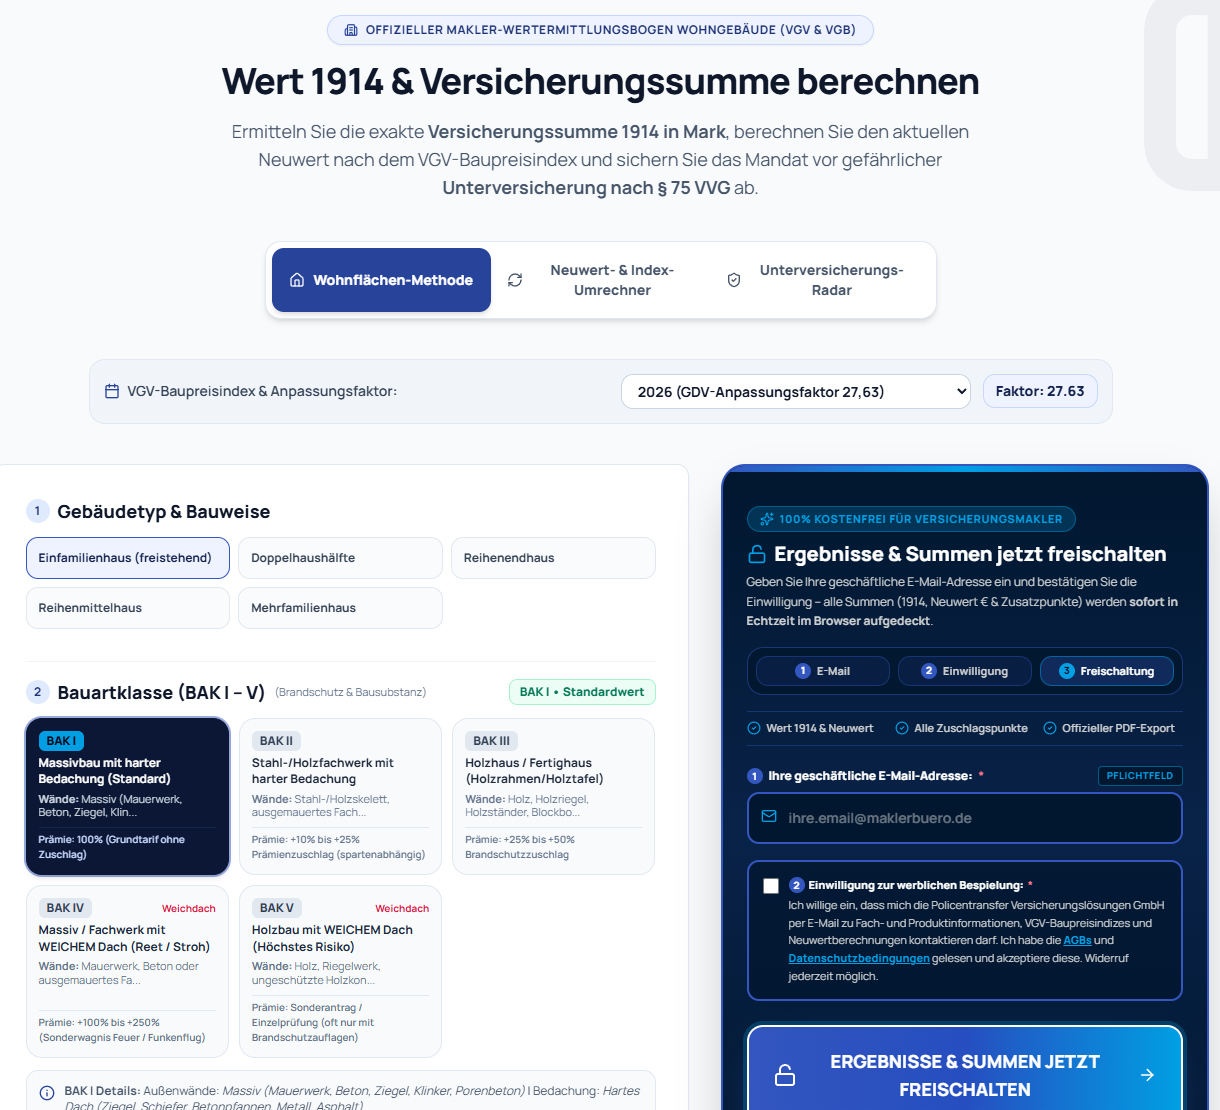
Nehmen wir ein ganz normales Einfamilienhaus. 150 Quadratmeter Wohnfläche, zwei Vollgeschosse, voll unterkellert, ausgebautes Dachgeschoss, Massivgarage, PV-Anlage, Wärmepumpe. Der Rechner kommt auf einen Wert 1914 von 18.600 Mark.
Im Altvertrag stehen 15.000 Mark. Klingt nach einem Rundungsfehler. Es ist eine Unterversicherung von rund 19 Prozent.
Ein Leitungswasserschaden über 80.000 Euro wird dann nur zu gut 81 Prozent reguliert. Der Kunde erhält rund 64.500 Euro und trägt etwa 15.500 Euro selbst. Diesen Betrag möchte ich keinem Kunden erklären müssen. Und erst recht möchte ich ihn nicht aus der eigenen Haftpflicht begleichen.
Was der Rechner kann und was nicht
Ehrlichkeit gehört dazu: Unser Rechner liefert eine fundierte Orientierungsrechnung nach GDV-Systematik, aber kein Gutachten. Den Unterversicherungsverzicht gibt es erst, wenn der gesellschaftseigene Wertermittlungsbogen des Versicherers vollständig und wahrheitsgemäß ausgefüllt und im Vertrag dokumentiert ist. Diesen Schritt ersetzt kein Online-Tool.
Was der Rechner aber leistet: Er zeigt in wenigen Minuten, wo es brennt. Und er gibt dem Makler einen dokumentierten Anlass, das Gespräch mit dem Kunden zu suchen. Genau dieser Nachweis fehlt in vielen Akten und genau er entscheidet im Streitfall.
Vom Einzelvertrag zum ganzen Bestand
Einen Vertrag nachzurechnen ist das eine. Einen übernommenen Bestand mit mehreren hundert Wohngebäudeverträgen aufzuräumen ist etwas völlig anderes. Und an dieser Stelle muss ich jetzt doch kurz für das eigene Haus sprechen.
Mit PolicenTransfer übertragen Makler ihre Wohngebäudebestände digital, schreiben sie gesammelt aus und sanieren Unterversicherungen systematisch statt Vertrag für Vertrag. Wer gerade Kündigungen oder Sanierungsschreiben auf dem Tisch hat, gewinnt damit vor allem eines: Zeit und Verhandlungsmasse gegenüber den wenigen Versicherern, die noch zeichnen.
Und ja, es gibt einen Nebeneffekt, über den niemand verschämt schweigen muss. Eine korrekte Versicherungssumme bedeutet einen korrekten Beitrag und damit eine korrekte Courtage. Wer seinen Bestand in Ordnung bringt, senkt sein Haftungsrisiko und steigert den Wert seines Unternehmens. Der Antrieb sollte der Kunde sein. Der Lohn kommt dann von allein.
Auf ein Gespräch in Dortmund
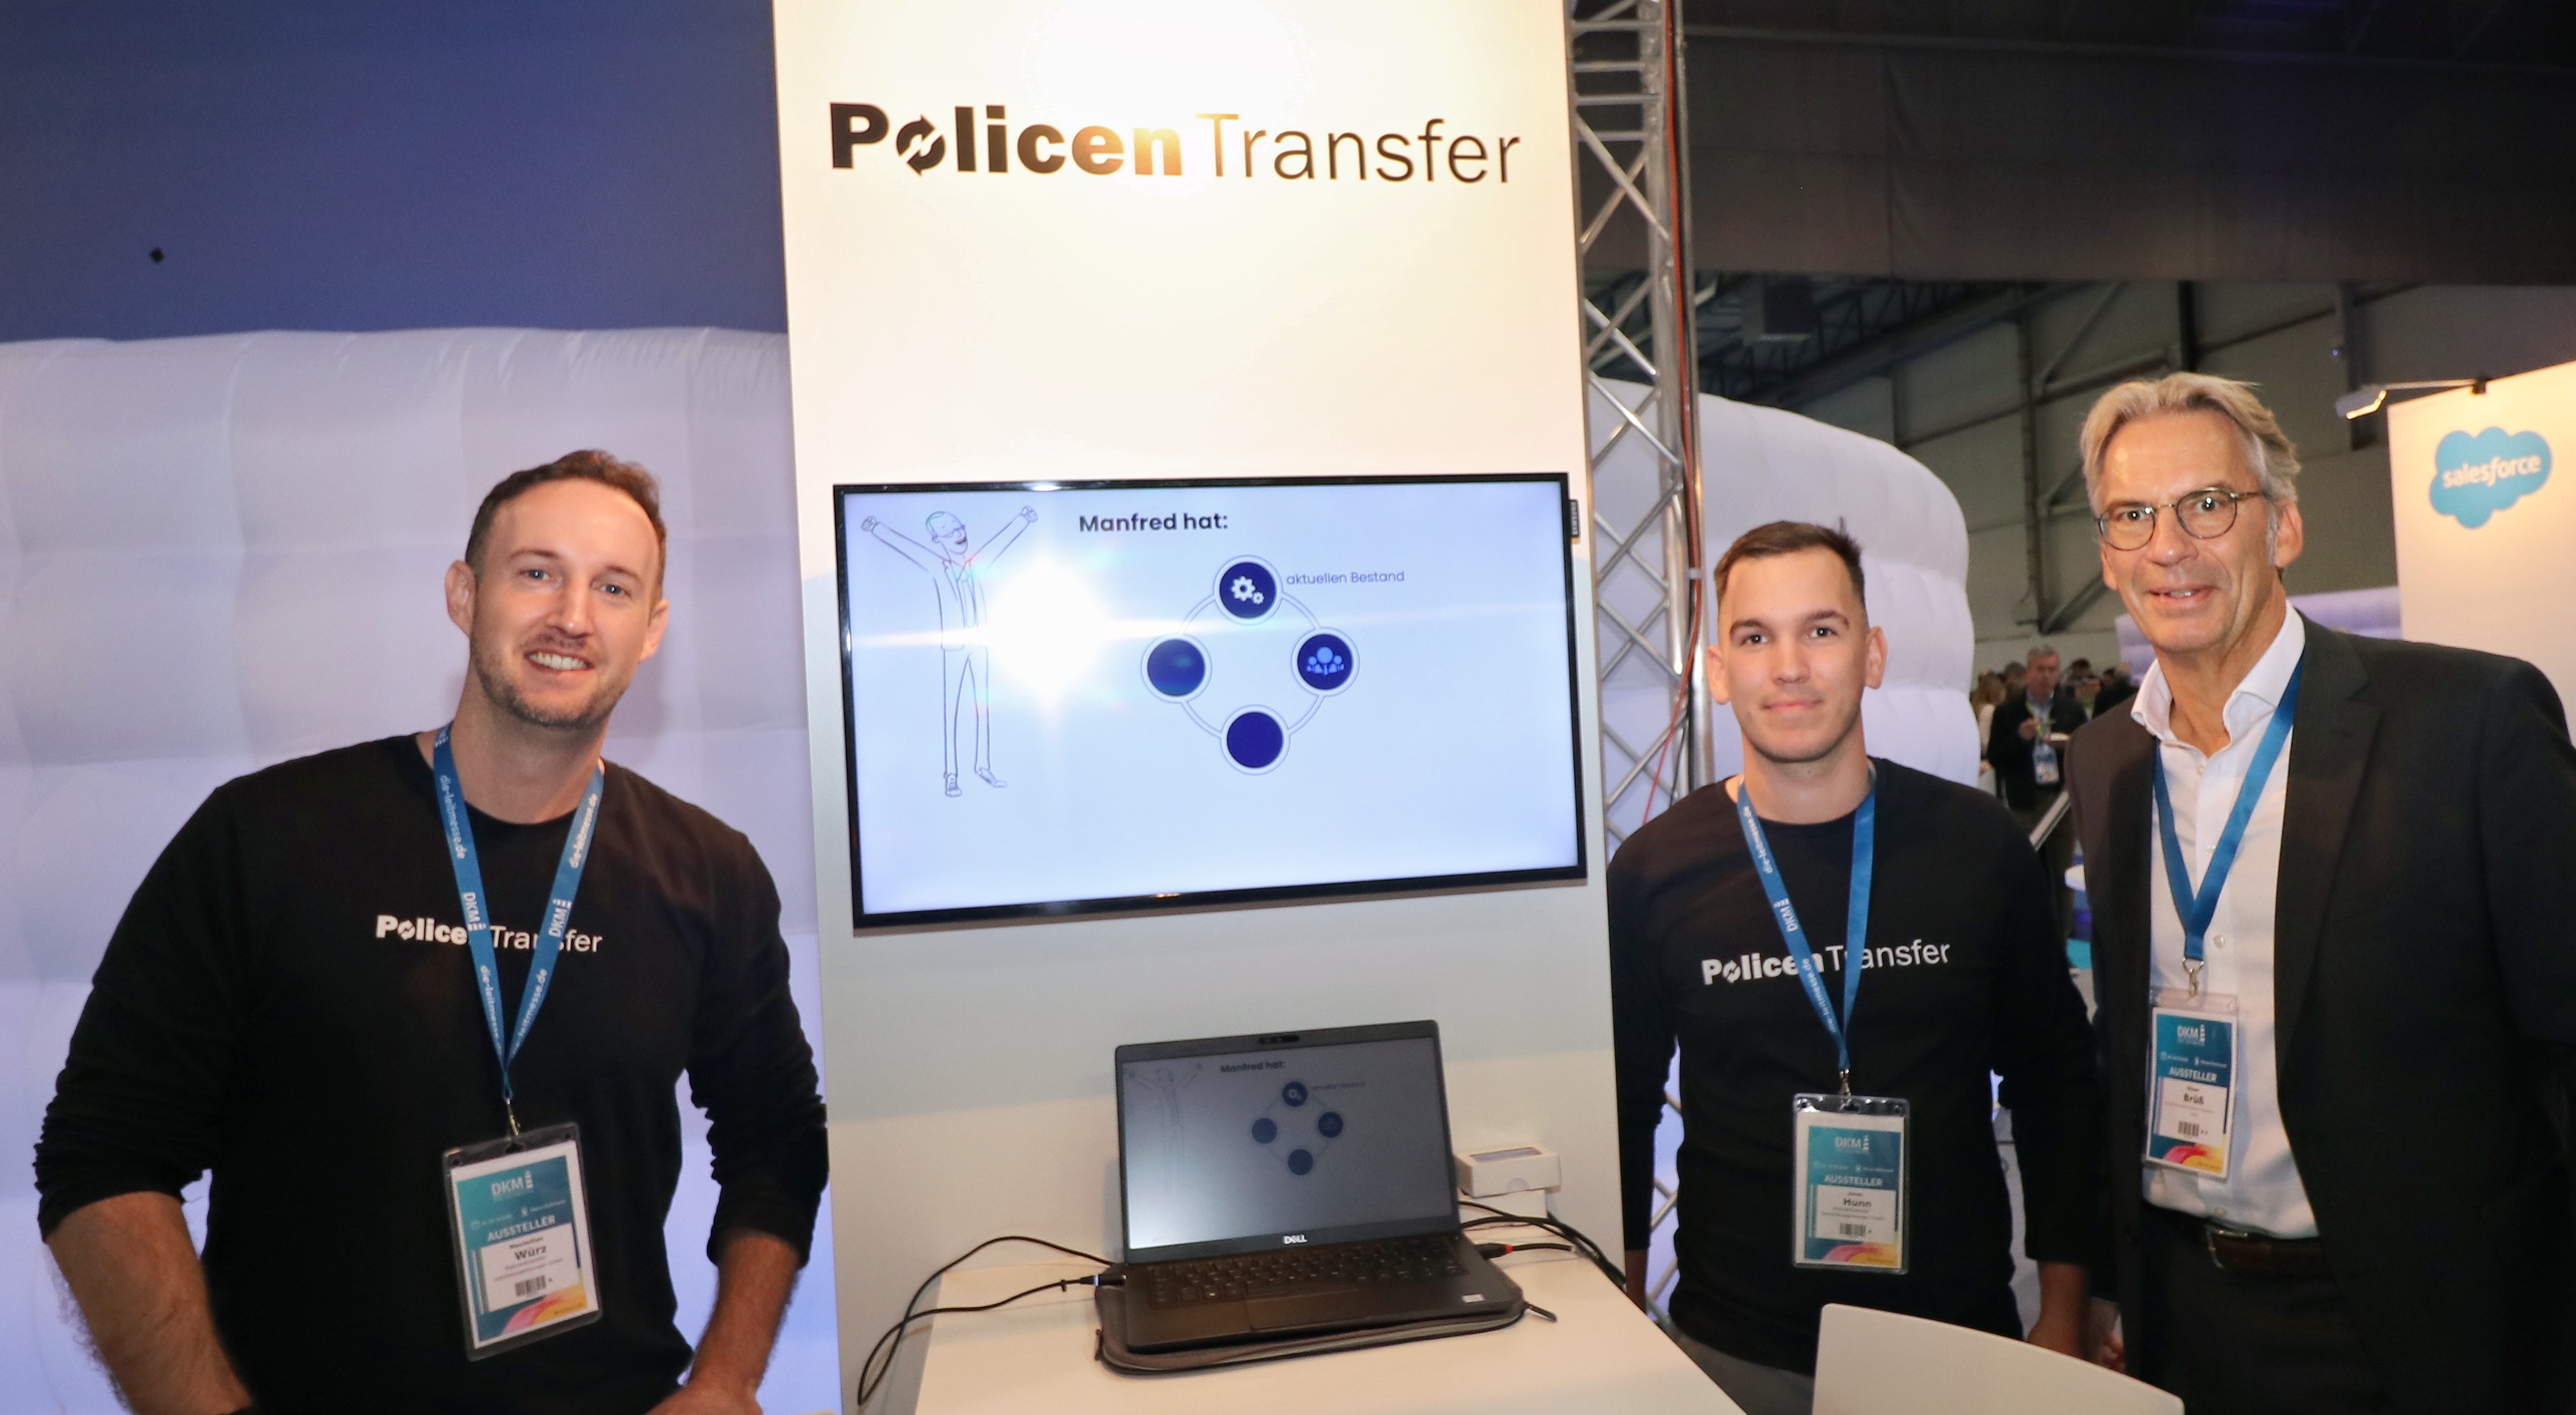
Halle 3, Stand G23.
PolicenTransfer auf der DKM
Über all das sprechen wir gerne persönlich. Sie finden mich und das PolicenTransfer-Team auf der DKM am 27. und 28. Oktober in Dortmund, Halle 3, Stand G23.
Kommen Sie einfach vorbei. Wer lieber plant, bucht vorab einen festen Termin am Stand. Bringen Sie gern einen Ihrer Problemfälle mit. Wir rechnen ihn gemeinsam durch.

Kommentare
Sehr geehrte Damen und Herren, vielen Dank für Ihren äußerst interessanten Wertermittlungsrechner. Bei einer von mir durchgeführten Berechnung ist mir eine Unstimmigkeit aufgefallen: Als „VGV-Baupreisindex 2027“ wird der Faktor 28,95 verwendet und mit dem ermittelten Wert 1914 von 104.627 M multipliziert. Nach meiner Kenntnis handelt es sich bei 28,95 jedoch um den Anpassungsfaktor 2027. Der Baupreisindex 2027 beträgt 2.377,1, so dass für die Ermittlung des Neubauwertes der Faktor 23,771 anzuwenden wäre: 104.627 M × 23,771 = 2.487.088 € Der im Bericht ausgewiesene Wiederaufbauwert von 3.028.952 € dürfte daher auf einer Verwechslung von Baupreisindex und Anpassungsfaktor beruhen. Könnten Sie dies bitte einmal prüfen? Sollte ich hierbei etwas übersehen haben, freue ich mich selbstverständlich über eine kurze fachliche Erläuterung. Mit besten Grüßen Pamela Franke
Sehr geehrter Herr Würz, vielen Dank für die nette Korrespondenz und die schnelle Einrichtung des Wertermittlungsrechners. Beste Grüße i. A. Jürgen Franke