
Wer seinen Maklerbestand verkaufen will, betritt einen Markt ohne Preisschilder und ohne Schiedsrichter. Oliver Brüß, früher Vorstand bei der Gothaer und heute bei PolicenTransfer für die Bewertung und Übertragung von Beständen zuständig, kennt die Fallstricke aus der Praxis. Im Gespräch erklärt er, warum abgebende Makler so oft den Kürzeren ziehen und warum ein Podcastgast ihm aus der Seele gesprochen hat.
Henning Plagemann: Viele Makler jenseits der 60 wissen, dass sie ihre Nachfolge regeln müssen. Trotzdem schieben die meisten das Thema vor sich her. Warum?
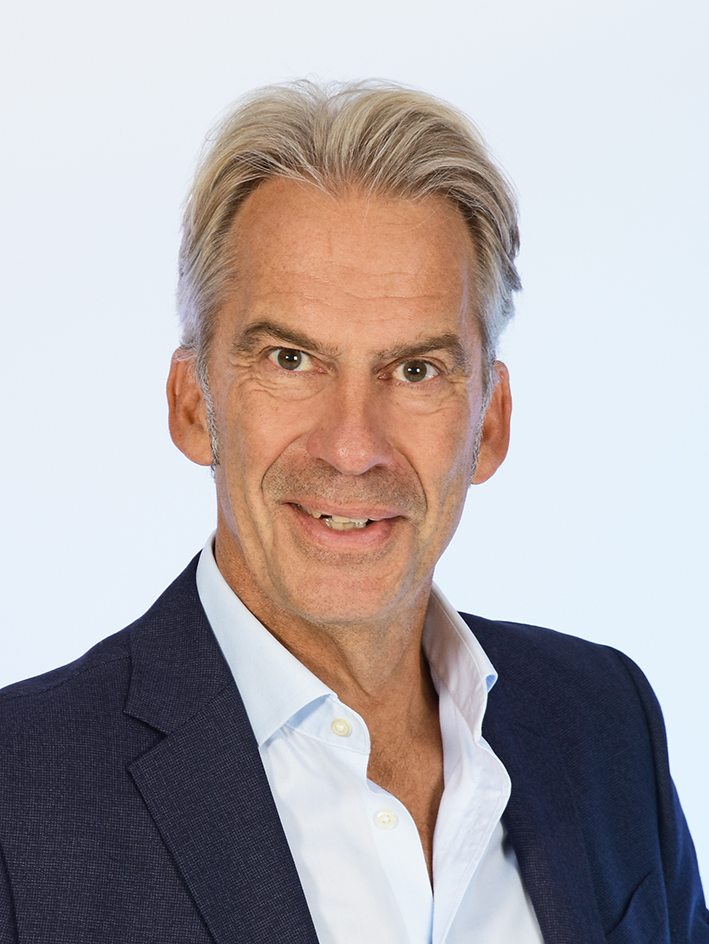
Oliver Brüß
PolicenTransfer
Oliver Brüß: Weil es keinen Markt gibt, auf dem man sich orientieren könnte. Wer ein Haus verkauft, schaut auf Vergleichspreise. Wer einen Bestand verkauft, hat nichts dergleichen. Laut einer Studie von AssCompact und Liechtenstein Life haben über 70 Prozent der Makler den Wert ihres Bestands nie berechnet. Auf der anderen Seite sitzen Käufer, die solche Transaktionen jede Woche abwickeln und eigene Juristen haben. Dieses Ungleichgewicht ist das eigentliche Problem.
HP: Man hört von „Übervorteilungen“ von Maklern, aber darüber spricht in der Branche kaum jemand offen.
OB: Das liegt an den Abhängigkeiten. Pools, Versicherer, Käufer, Dienstleister, alle sind miteinander verflochten. Wer Kritik äußert, riskiert Geschäftsbeziehungen. Umso bemerkenswerter fand ich, wie offen sich Carsten Möller im Podcast „Zündstoff und Zwischentöne“ zu diesem Thema geäußert hat. Er muss auf niemanden mehr Rücksicht nehmen und hat deshalb ausgesprochen, was einige wissen und viele ahnen.
Wem gehört der Bestand
HP: Carsten Möller sieht die Existenz des unabhängigen Maklers gefährdet. Ist die Sorge berechtigt?
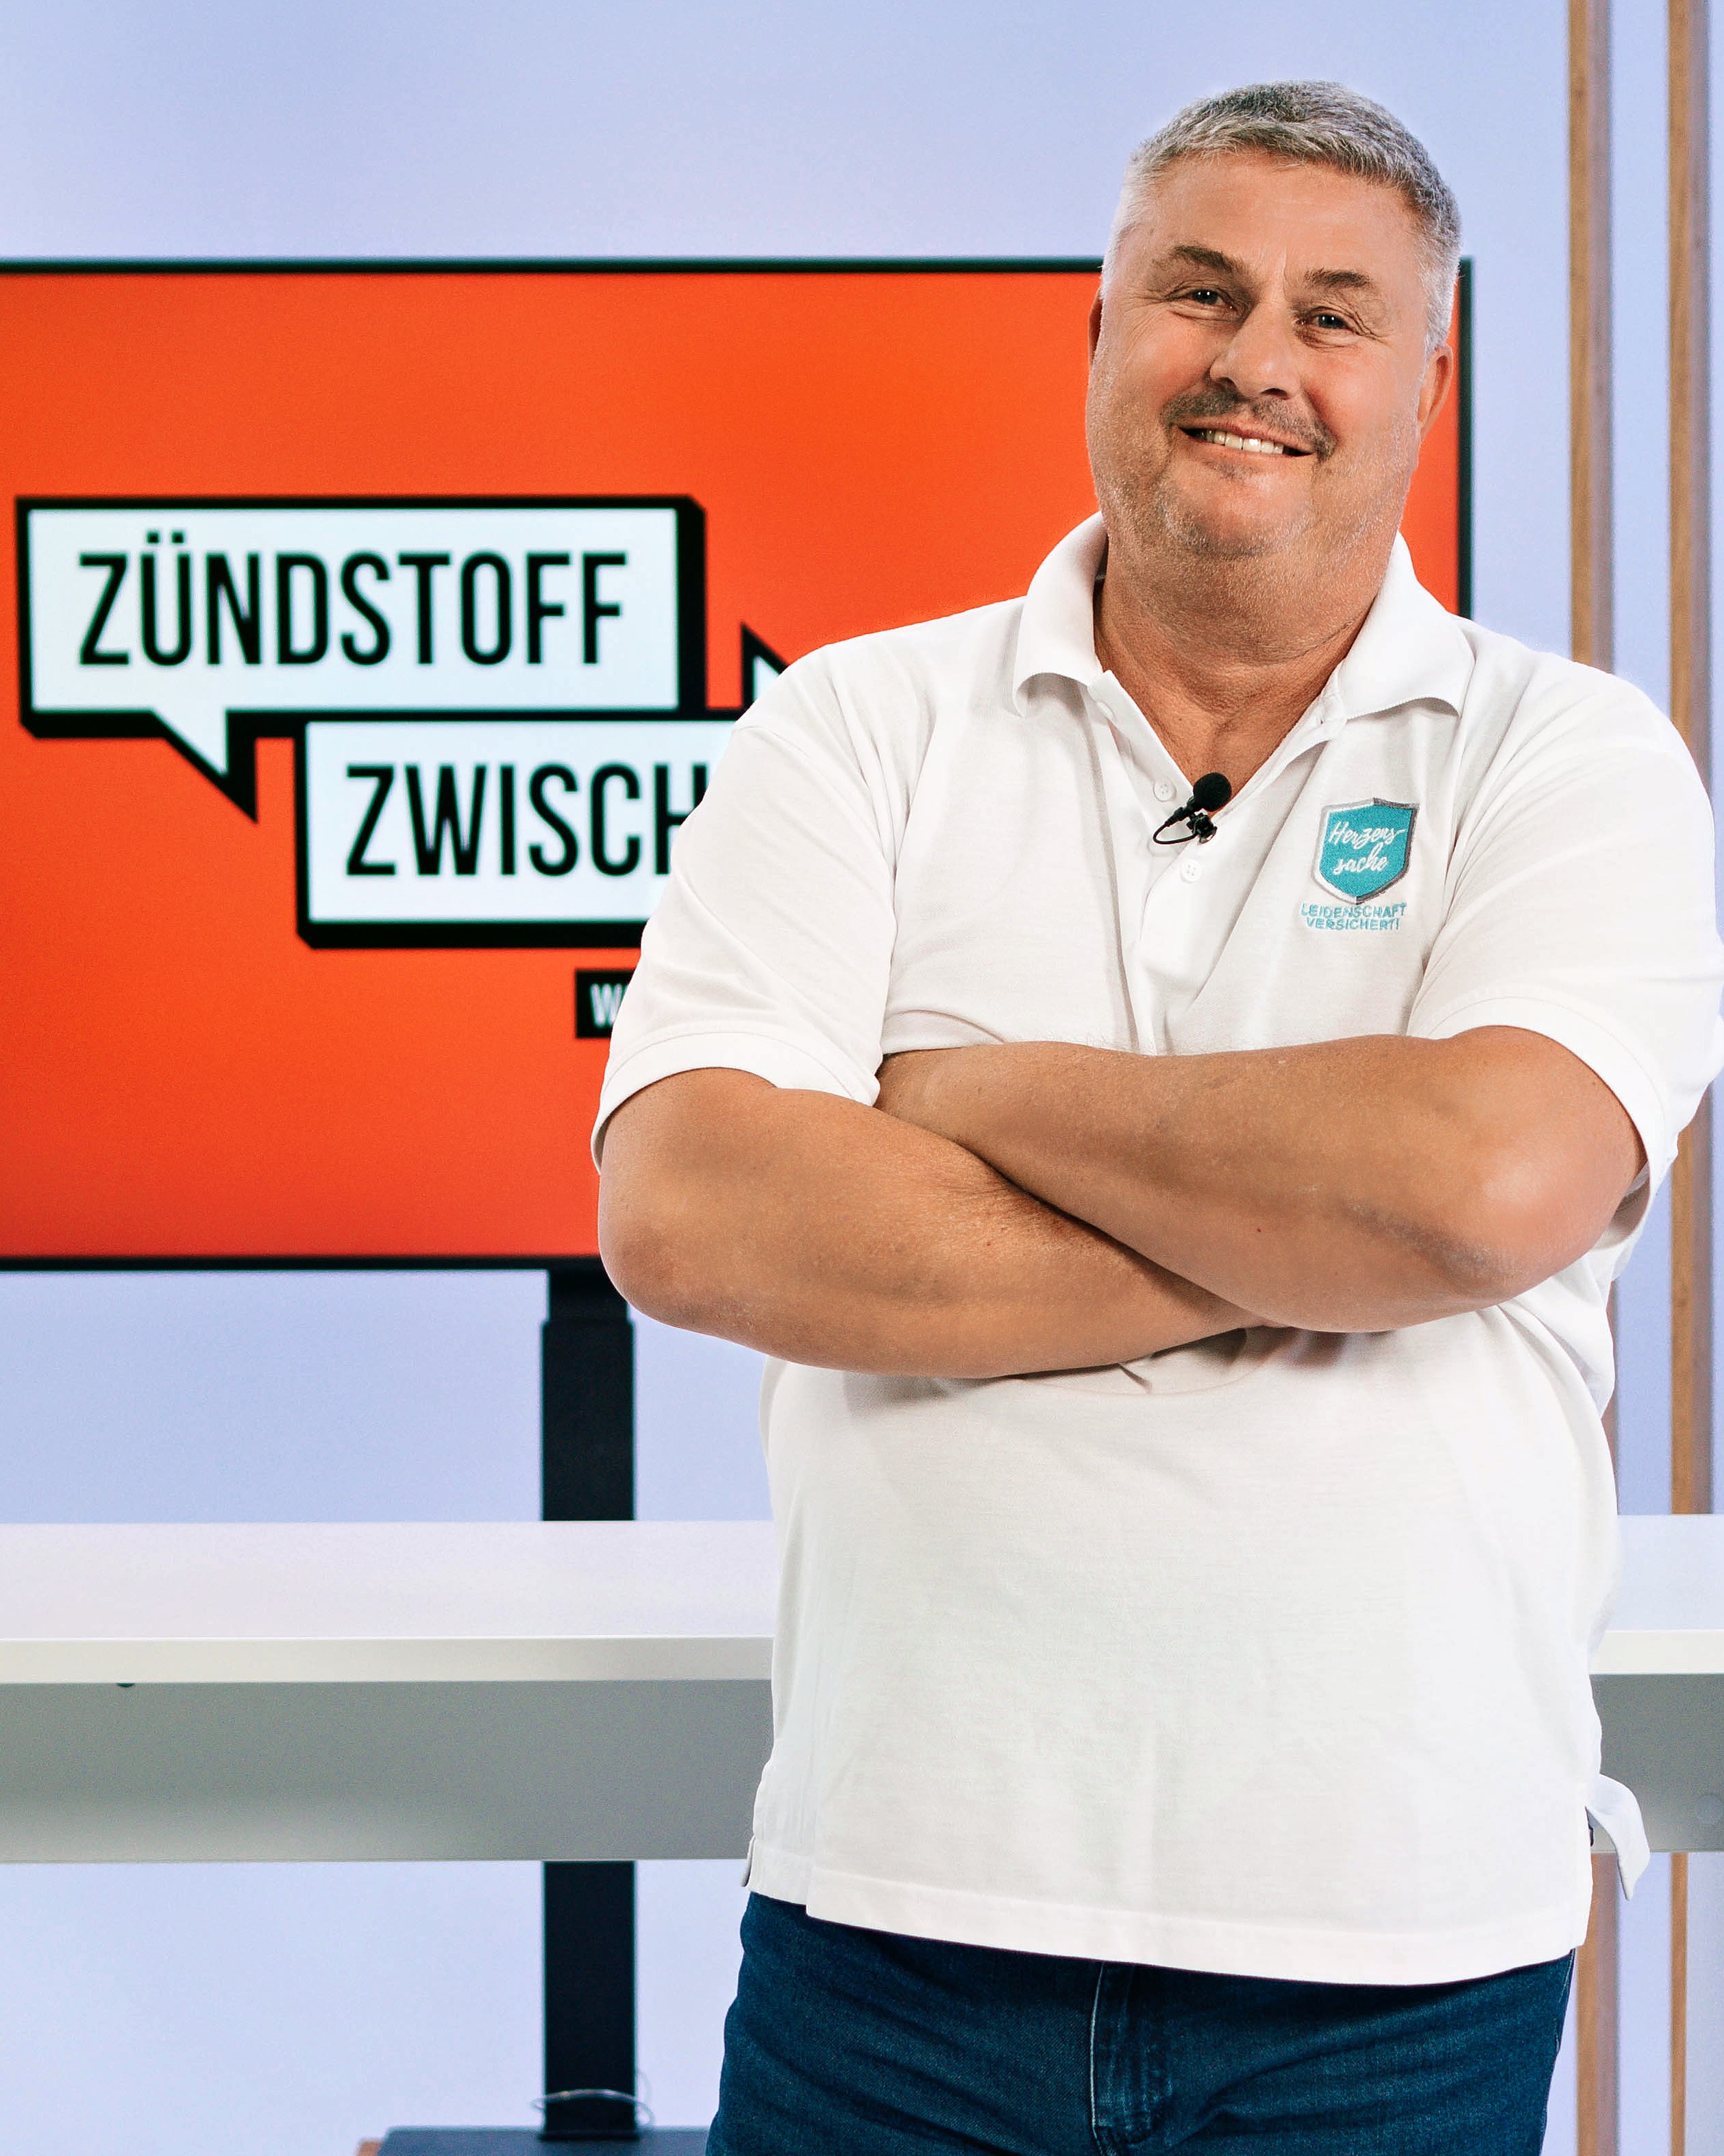
"Die Aufkäufer wollen Kohle machen. Sonst nichts."
Carsten Möller
Herzenssache
OB: In einem Punkt uneingeschränkt. Er hat zwei Fragen gestellt, die jeder Makler für sich beantworten sollte: „Gehört mein Bestand, mein Unternehmen, mein Kunde eigentlich wirklich noch mir?“ Und: „Was passiert eigentlich wirklich, wenn ich mal die Konsequenz ziehe und den Pool verlassen möchte mit meinem eigenen Lebenswerk?“ Viele Makler stellen erst beim Verkauf fest, dass ihr Poolvertrag die Übertragung erschwert oder dass die Daten technisch gar nicht sauber herauszulösen sind. Dann fehlt plötzlich ein Teil dessen, was sie verkaufen wollten.
Der Kaufpreis nach dem Kaufpreis
HP: Möller hat den Bestandsverkauf mit einem Autoaufkäufer verglichen, der zwei Wochen nach der Übergabe Mängel geltend macht.
OB: Der Vergleich trifft es. Der Kaufpreis im Vertrag ist oft nicht der Kaufpreis, der am Ende überwiesen wird. Stornohaftung, Garantien zur Bestandsqualität, Anpassungsklauseln bei Kundenverlust, das alles steht im Kleingedruckten. Dazu kommt der Datenschutz: Nach dem Code of Conduct müssen Kunden vor der Datenübertragung informiert werden. Wer widerspricht, fällt aus dem verkaufbaren Bestand heraus. Möller hat zu Recht gesagt, dass Streitigkeiten in diesem Bereich „immer zu Lasten des abgebenden Versicherungsmaklers“ laufen.
Wer an der Konsolidierung verdient
HP: Möller hat auch den Begriff „Courtage-Harmonisierung“ ins Spiel gebracht.
OB: Er hat das vorgerechnet: Zwei Prozent mehr laufende Courtage auf eine Milliarde Euro Prämienvolumen sind 20 Millionen Euro im Jahr. Ein Käufer, der viele Bestände bündelt, verhandelt mit den Versicherern neu und hebt alle auf das beste Courtageniveau. Davon sieht der verkaufende Makler nichts. Für ihn heißt das vor allem: Sein Bestand ist für den Käufer womöglich mehr wert, als das Angebot vermuten lässt. Wer das weiß, verhandelt anders.
Die Steuer kommt zuerst
HP: Ich bemühe gerne den Fall der Witwe eines Generalagenten, deren Bestandsrente bei einem Versicherer Jahr für Jahr kleiner wurde, weil der Nachfolger den Bestand umdeckte. Wenn ich das auf die aktuellen Verrentungsmodelle für Makler übertrage: Sind diese Modell sicher?
OB: Nur bei sauberer Gestaltung. Möller berichtete von Maklern, die ihren Bestand gegen eine Rente verkauft haben und die Steuer auf die gesamte Rente sofort zahlen mussten. Sie mussten also einen hohen Betrag vorfinanzieren, bevor die erste Rate einging. Ob ein Kaufpreis sofort oder erst mit dem Zufluss versteuert wird, entscheidet sich an der Vertragsgestaltung. Ein Steuerberater gehört deshalb an den Tisch, bevor unterschrieben wird, nicht danach.
Bestandsqualität entscheidet über den Preis
HP: Der Kaufpreis hängt also nicht nur am Courtagevolumen. Worauf schauen Käufer noch?
OB: Auf die Aktualität und Qualität des Bestands. Ein Käufer prüft sehr genau, wo Verträge Verluste schreiben. Gerade im Gebäude- und Kfz-Geschäft, insbesondere mit Flotten finden sich oft einzelne Risiken oder Sparten mit Schadenquoten weit über 100 Prozent. Solche Verlustträger sind für den Käufer ein Argument, den Preis zu senken, und für den Versicherer ein Sanierungsfall. Wer seine Zahlen kennt, kann vorher handeln: sanieren, neu ausschreiben oder zumindest offen in die Verhandlung gehen.
Unabhängig von der Frage des Verkaufs des eigenen Lebenswerks schlummern in alten Bestände aber auch häufig stille Haftungsfallen weil Versicherungssummen und neue Risiken nicht angepasst wurden oder Versicherungsschutz nicht mehr aktuell ist.
HP: Wie kommt ein Makler an diese Zahlen, ohne wochenlang Excel-Tabellen zu pflegen?
OB: Wir sind als Dienstleister darauf spezialisiert und haben Werkzeuge entwickelt, die Makler kostenlos nutzen können. Der Makler lädt die Daten als PDF oder als CSV hoch.
Manchmal braucht es nur wenige Angaben um zu einer ersten Indikation zu kommen. Mit unserem Werkzeug lassen sich sehr schnell der eigene Unternehmenswert und Potentiale zur Steigerung berechnen und aufzeigen.
Für einzelne Sparten bieten wir Maklern zudem einfache Onlinetool zur Unterstützung an. Im Gebäudebereich bieten wir z.B. einen Onlinerechner zur Überprüfung des Versicherungsschutzes. Im Bereich der KFZ-Flotten arbeiten wir ebenfalls gerade an einem Tool zur gezielten Bestandsanalyse und Optimierung. Am Ende steht jeweils ein neutrales Mandantenblatt für das Kundengespräch und/oder Gespräch mit dem Versicherer bzw. Risikoträger. Zu guter Letzt bieten wir dem Makler das kostenlose Angebot einzelne Spartenbestände oder auch seinen gesamten Bestand auszuschreiben.
Wie Makler sich vorbereiten können
HP: Was sollte ein Makler beachten, der in den nächsten Jahren verkaufen will?
OB: Erstens den eigenen Wert kennen, bevor ein Käufer ihn definiert. Dazu gehören eine Bewertung des Gesamtbestands, für die es auf unserer Webseite eine kostenlose Schnellprüfung gibt. Zweitens den eigenen Bestand rechtzeitig vor dem Verkauf aktualisieren und inhaltlich optimieren, um Haftungrisiken zu minimieren und den Wert und Kaufpreis für sein Lebenswerk zu steigern. Drittens Verträge prüfen lassen, ob Poolvereinbarung oder Kaufvertragsentwurf. Möller hat es auf den Punkt gebracht: Man solle sich schriftlich bestätigen lassen, wer Herr im eigenen Bestand ist und wie er im Ernstfall übertragen wird. Und zu guter Letzt, nicht zu lange warten. Möller erwartet, dass in einigen Jahren die ersten Kapitalgeber nachsteuern, wenn ihre Renditeerwartungen nicht aufgehen. Dann wird der Druck auf kleinere Marktteilnehmer zunehmen und der Wert für das Lebenswerk eines Maklers sinken.
HP: Und wer das lieber persönlich besprechen möchte?
OB: Das Team von Policentransfer und ich sind am 27. und 28. Oktober auf der DKM in Dortmund. Makler, die über einen Verkauf nachdenken, einzelne Sparten oder gesamte Bestände prüfen, aktualisieren oder neu platzieren wollen oder bereits einen Vertragsentwurf vorliegen haben, können online direkt für die DKM oder später einen persönlichen Termin buchen. Im persönlichen Gespräch können wir ihnen sehr schnell ein Einschätzung geben, wo wir Optimierungsansätze und Risiken sehen und welche nächsten Schritte wir empfehlen würden.

Verfassen Sie den ersten Kommentar