
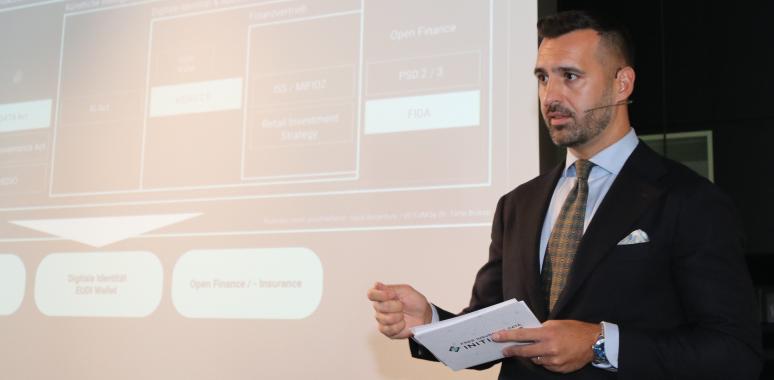
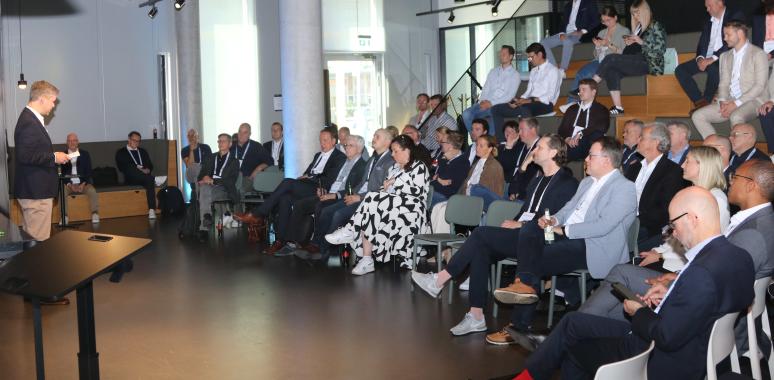
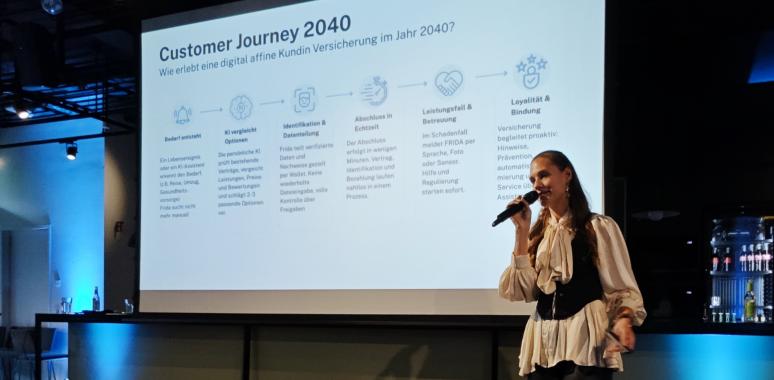
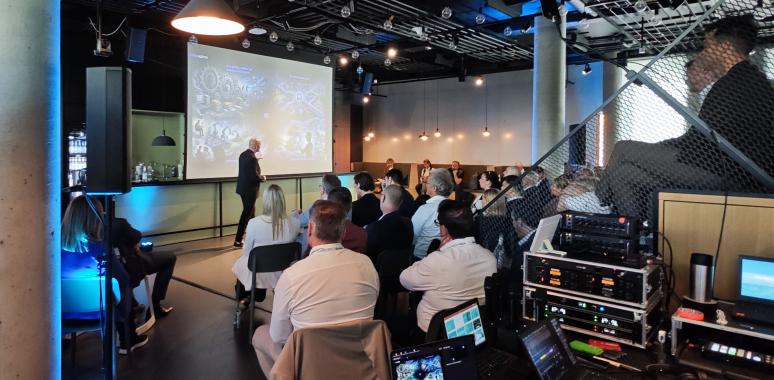
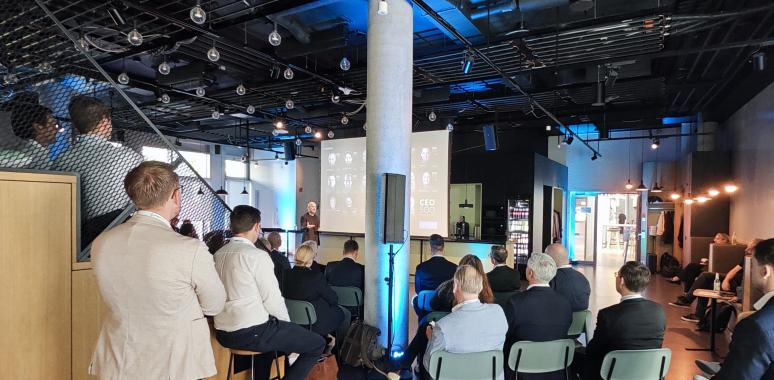
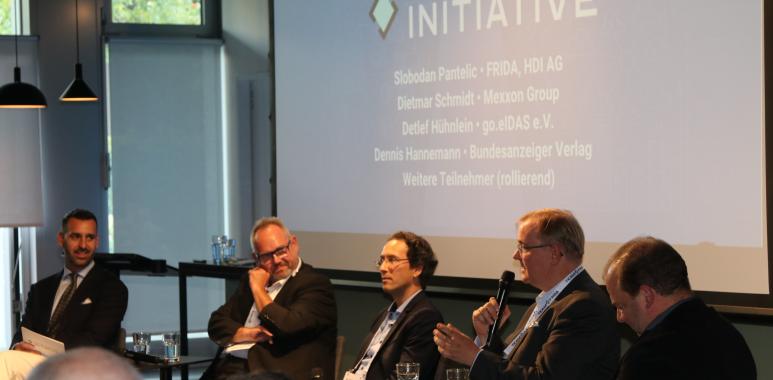
Beim Open Insurance Dialog 4.0 von FRIDA e.V. trafen sich am 1. Oktober 2026 im Hypoport Campus Berlin Vertreter von Versicherern, Vermittlern, Verbänden und Fintechs. Während die europäische FiDA auf Eis liegt, schaffen KI-Agenten bereits Fakten. Die Diskussionen zeigten, wie groß der Rückstand der Branche bei der digitalen Verarbeitung von Beständen ist. FRIDA-Co-Initiator Sebastian Langrehr (Hypoport InsurTech) gab als Moderator die Richtung vor: „Wir wollen groß denken, aber wir wollen nicht beim Denken stehen bleiben.“
KI-Agenten schaffen Fakten
Den stärksten Eindruck hinterließ eine Vorführung auf der Bühne. Julius Kretz (ALH Gruppe) und Slobodan Pantelic (HDI), beide im Vorstand von FRIDA, zeigten einen KI-Agenten. Der Agent loggte sich selbstständig in ein Kundenportal ein, klickte sich durch die Seiten und las Beitrag, Schadenfreiheitsklasse und Fahrleistung eines Autoversicherungsvertrags aus, ganz ohne Schnittstelle. Zum Abschluss kommentierte er sogar das Baujahr 1999 des Cabrios und wünschte noch viele Sommer mit offenem Verdeck. Kretz zog daraus ein klares Fazit: „Open Finance, Open Insurance: Es wird und ist Realität. Ob wir es wollen oder nicht.“ Jeder im Saal könne genau das tun. Für Versicherer bedeute das auch, sich auf agentische Systeme einzustellen: Wer dort nicht auftauche, werde vom Agenten des Kunden auch nicht empfohlen.
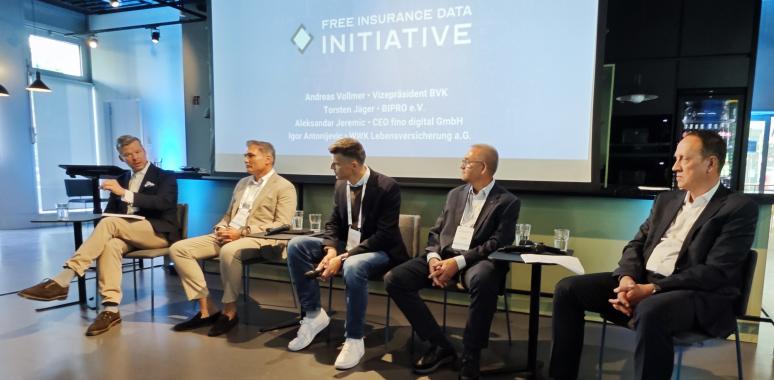
Aleksandar Jeremic, CEO von fino digital, startete 2015 einen Kontowechselservice, bereits drei Jahre bevor die PSD2 griff. Er nutzte dafür das Scraping, also das automatisierte Auslesen von Daten von einer Webseite oder einem Kundenportal: "...eine Lösung, die sich bewährt hat“, sagte er. Seine jüngeren Mitarbeiter versicherten sich heute über Vergleichsportale: „Da geht keiner zu einem Makler.“ Als Warnung nannte er PayPal: Den Zahlungsverkehr hätte „jede Bank genauso machen können“, nun laufe man mit Initiativen wie paydirekt und Wero hinterher. Andreas Vollmer, Vizepräsident des BVK, selbst Makler und MdP in der BiPRO, hielt dagegen. Bei 180.000 eingetragenen Vermittlern verbiete sich der Vergleich mit wenigen Bankengruppen.
Der Bestand als Baustelle
Vollmer erinnerte daran, dass die Vermittlerverbände den Versicherern vor zehn Jahren empfohlen hätten, zuerst die BiPRO-Normen für die Bestandsarbeit umzusetzen. Die Versicherer setzten stattdessen auf den Antragsprozess, weil sie vermuteten, damit schneller den eigenen Umsatz steigern zu können. Sein Beispiel aus dem eigenen Maklerhaus ging in Richtung Verwaltungsprozesse: Zwei Versicherer seien seit Monaten damit beschäftigt, den Ringtausch von Schadenfreiheitsrabatten von drei Fahrzeugen durchzuführen. „Das ist Tagespraxis, von solchen Erfahrungen könne jeder Makler berichten.“ Dass die FiDA in Brüssel stockt, liegt nach seiner Einschätzung auch daran, dass die Wertschöpfung der Vermittler bislang zu wenig berücksichtigt wurde: „Es geht nicht nur um Daten, es geht um den Kunden und die Beratung.“
Igor Antonijevic von der WWK räumte ein, dass Versicherer nun einmal umsatzgetrieben sind, eine Besonderheit der Branche, in der Vertrieb vor Produktion kommt. Für die WWK gilt wie für viele andere Versicherer eine besondere Ausgangslage: Das Unternehmen ist 142 Jahre alt und arbeitet mit entsprechend gewachsenen Systemen. Seit 2014 investiere man gezielt in die Bestandsnormen, betonte Antonijevic. Derzeit binde die Reform der privaten Altersvorsorge besonders viele Ressourcen, ein Schicksal, das sein Haus mit allen anderen Vorsorge-Versicherern teile. Aber gerade das sieht er als ersten Praxistest für Open Insurance.
Torsten Jäger (BiPRO) beschrieb die Folgen der Einzellösungen in den Häusern: „Das frisst die Unternehmen auf, sie haben keine Ressourcen und viel zu viele Kosten.“ Bewegung sieht er dort, wo Vorstände das Thema übernehmen: „Wenn ich es umsetzen möchte, muss ich es zur Chefsache erklären.“
Die Wallet verändert den Wettbewerb
Dietmar Schmidt, CEO von mexxon und Beirat von FRIDA, beschrieb im Block zur EUDI Wallet den Wechsel aus Kundensicht: „Früher musste der Kunde seine Daten und Wünsche eingeben, jetzt kann er sie einfach freigeben.“ Nachweise wie beim Hauskauf würden künftig von Banken, Versicherern und Energieversorgern gleichermaßen genutzt. „Der Kunde wird die Nachweise einfach haben wie Strom aus der Steckdose. Er wird nicht akzeptieren, dass die Versicherung zwei Wochen braucht.“ Die Daten habe die Branche, es fehle an Geschwindigkeit. Veränderungen in den Nachweisen seien zugleich Beratungsanlässe.
Und wer haftet, wenn die KI plötzlich Verträge abschließt
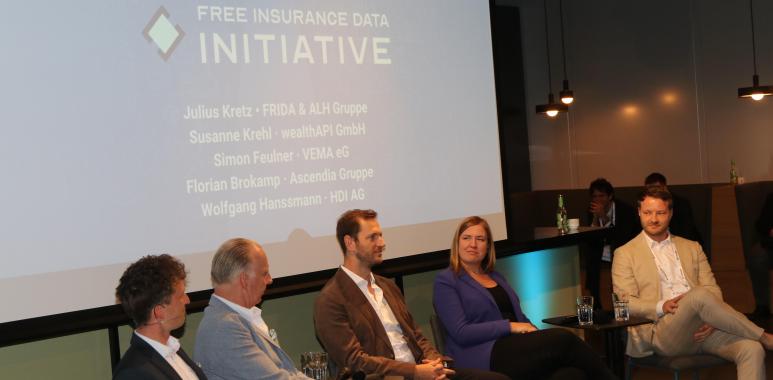
Im Vertriebspanel stellte Wolfgang Hanssmann, Senior Advisor der HDI Deutschland AG, die Haftungsfrage. Beim Direktabschluss über ein Vergleichsportal trage der Kunde das Risiko selbst: „Es haftet der, der auf Enter gedrückt hat.“ Die Chancen der Technik zeigte er am eigenen Beispiel: Die Analyse aller Verträge eines neuen Gewerbemandanten dauerte früher drei Tage, heute sind es drei Stunden. Zugleich berichtete er, dass Versicherer KI über ihre Bestände laufen lassen. Dabei finden sie Widersprüche, etwa einen Betrieb, der in der Sachversicherung als Büro und in der Haftpflicht als Recycler geführt wird.
Makler auf Steroiden
Florian Brokamp, CEO der Ascendia Gruppe, sieht die Branche selbst in der Verantwortung: „Sie hat viel zu lange davon gelebt, dass sie intransparent ist.“ Simon Feulner (VEMA eG) erwartet den „Makler auf Steroiden“, der Routine automatisiert und proaktiv berät. Er räumte aber ein: „Wir sind ein bisschen bequem geworden.“ Hanssmann sieht auch die Ausschließlichkeit als möglichen Gewinner, wenn Algorithmen bessere Leads liefern. Das setze aber voraus, „dass man auch den Hintern bewegt“. Susanne Krehl (wealthAPI) formulierte den Zeitdruck drastisch: „Was wir 2030 nicht haben, ist 2040 tot.“ Sie zog die Parallele zur PSD2, die bei den Banken die Datenhaltung aufgeräumt habe. Die Öffnung von Schnittstellen sei auch bei Versicherern „nicht aufzuhalten“. Julius Kretz, der das Panel moderierte, rückte den Kunden in den Mittelpunkt: „Am Ende ist da ein Kunde, und der sagt: Convenience first.“
...und was bedeutet das für den Vermittler ?
Bestände sollten auf Lücken und veraltete Risikobeschreibungen geprüft werden, bevor es die KI eines Wettbewerbers tut. Daten müssen strukturiert und über gemeinsame Standards wie BiPRO nutzbar gemacht werden. Und Makler sollten an ihrer Sichtbarkeit arbeiten, denn Kunden fragen inzwischen die KI, wie Hanssmann beschrieb: „Wer ist der beste Makler in Hamburg für die Kautionsversicherung?“ Jäger formulierte das Ziel für 2030 so: „Alle an einen Tisch, alle an einen Strang.“

Verfassen Sie den ersten Kommentar